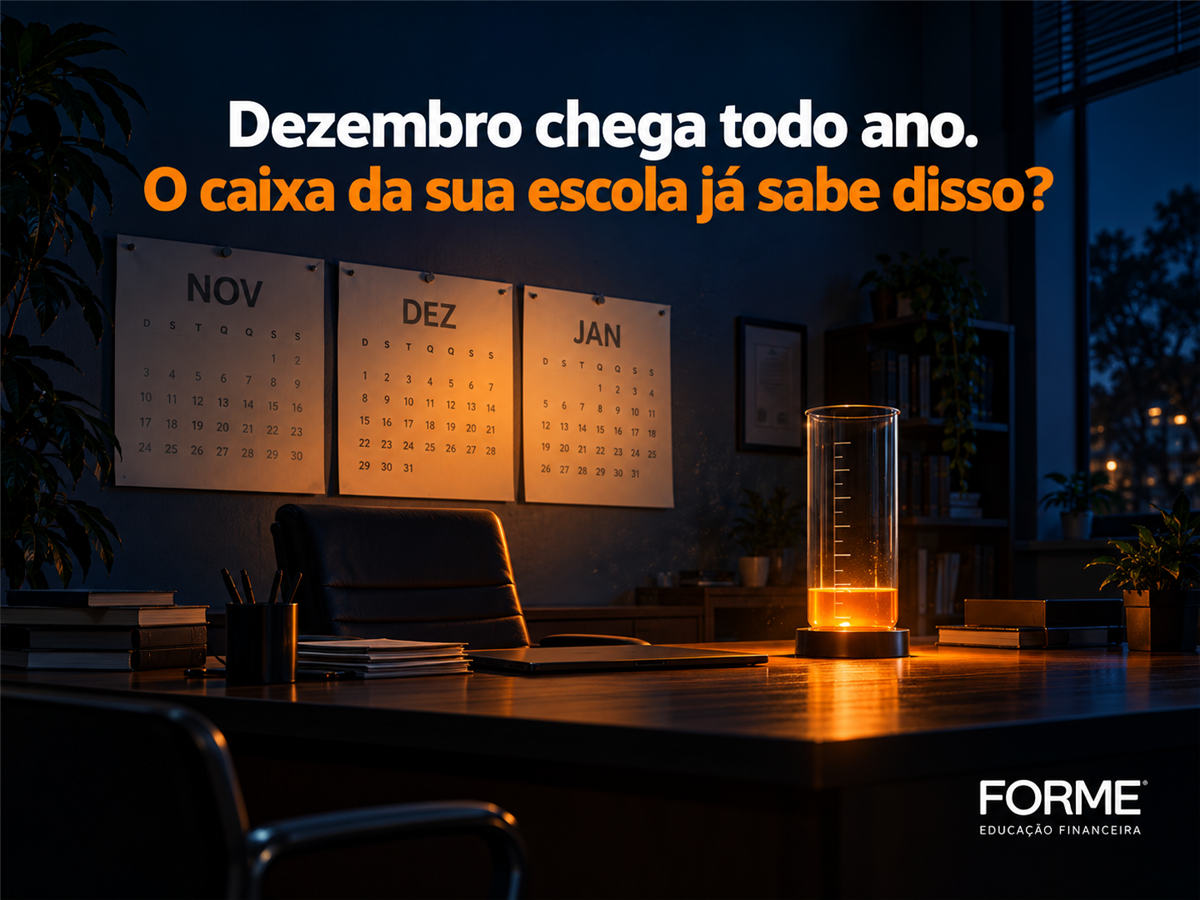
Todo ano é a mesma cena.
Em outubro, a reunião de diretoria discute reajuste, rematrícula e orçamento de 2027. Em dezembro, alguém da administração entra na sala da direção com uma planilha na mão e uma pergunta difícil: “Como a gente vai pagar tudo isso?”
Não é falta de aviso. O 13º salário tem data marcada em lei há décadas. As férias da equipe também. O que falta, quase sempre, é tratar esse período como o que ele realmente é: o trimestre mais apertado do ano para o caixa de qualquer escola particular.
O vale do caixa: o que se acumula entre novembro e fevereiro
Pela Lei nº 4.749/1965, a primeira parcela do 13º precisa ser paga até 30 de novembro. A segunda, até 20 de dezembro.
Logo depois vêm as férias. Quando a equipe sai em janeiro, como acontece em boa parte das escolas, o pagamento precisa ser feito até dois dias antes do início do período (CLT, art. 145), já com o adicional de um terço garantido pela Constituição.
Some a isso os encargos que incidem sobre essas verbas, a manutenção que só dá para fazer com o prédio vazio e as compras de início de ano letivo.
E do lado da entrada? É justamente quando a receita fica mais incerta. A família recebe o 13º e decide entre a mensalidade atrasada, a viagem e os presentes. A rematrícula ainda não está toda confirmada. E a escola não sabe ao certo quantos alunos vai ter em fevereiro.
Saída concentrada e certa. Entrada difusa e incerta. Esse é o vale.
Uma conta simples que muda a conversa
Remuneração de professores costuma representar entre 45% e 55% das despesas de uma escola particular, segundo levantamento da consultoria Rabbit com 308 instituições divulgado pelo InfoMoney em 2025.
Agora pense assim: em 12 meses de operação, a folha não custa 12 salários. Custa pelo menos 13 salários mais um terço de férias. E boa parte dessa diferença cai em um intervalo de dois ou três meses.
Na prática, cada mês de folha “esconde” cerca de 19,4% a mais que deveria estar sendo guardado: 8,33% referentes ao 13º e 11,11% referentes às férias com o terço constitucional. Isso sem contar os encargos, que variam conforme o regime tributário da escola.
Escola que não separa esse valor todo mês não economizou. Só adiou a conta para dezembro.
Três decisões para atravessar o vale sem improviso
1. Provisionar todo mês, em conta separada
A regra é simples e pouco praticada: todo mês, separar a fração do 13º e das férias em uma conta que não se mistura com o caixa do dia a dia.
Parece detalhe. Não é.
Dinheiro que fica na mesma conta vira capital de giro sem ninguém perceber. Em agosto ele paga uma manutenção. Em setembro cobre um atraso de fornecedor. Em novembro, simplesmente não está lá.
2. Montar o calendário de caixa mês a mês, de outubro a março
Orçamento anual mostra se o ano fecha. Calendário de caixa mostra se cada mês fecha.
São perguntas diferentes.
Uma escola pode ter um ano superavitário e, mesmo assim, não conseguir pagar a segunda parcela do 13º no dia 20 de dezembro. O resultado anual é bom. O mês é que não cabe.
O calendário cruza três linhas: o que sai e quando (folha, 13º, férias, fornecedores), o que entra com segurança (mensalidades em dia, rematrículas confirmadas) e o que entra com risco (inadimplência histórica de dezembro e janeiro, rematrículas pendentes).
Com isso na mesa, a direção enxerga o mês crítico em outubro, e não em dezembro.
3. Negociar crédito antes de precisar
Linha de capital de giro negociada em outubro, com o caixa saudável, tem uma conversa. A mesma linha pedida no dia 18 de dezembro tem outra, bem mais cara.
A gente sabe que muita gestão evita crédito por princípio. Faz sentido. Mas ter uma linha aprovada e não usar é muito diferente de precisar e não ter.
O ponto cego: rematrícula com desconto não é caixa, é empréstimo
Existe um atalho comum para atravessar o vale: antecipar a rematrícula com desconto agressivo para trazer dinheiro para dezembro.
Funciona no curto prazo. E custa caro no ano seguinte.
O desconto que resolveu dezembro vai ser cobrado em cada mês de 2027, na forma de uma receita por aluno menor. Na prática, a escola tomou um empréstimo da própria receita futura, com juros embutidos no desconto, e chamou isso de campanha comercial.
Antecipação pode ser estratégica. Desde que a escola saiba exatamente quanto está pagando por ela e decida isso no papel, não na pressa.
Um caixa previsível também se constrói com as famílias
Tem uma camada que não aparece na planilha.
Boa parte da inadimplência de fim de ano não é falta de dinheiro. É falta de planejamento. A família recebe o 13º, não tem para onde o dinheiro estava destinado e ele se dissolve em compras de dezembro.
Escola que conversa sobre organização financeira com as famílias, ao longo do ano e não só na cobrança, ganha algo que nenhum provisionamento resolve sozinho: famílias que chegam a janeiro com a mensalidade no orçamento.
É aqui que a FORME entra de forma natural. Além do material do infantil ao médio alinhado à BNCC, organizado nos pilares Sonhar, Fazer, Cuidar e Multiplicar, a plataforma para famílias oferece cursos gratuitos com certificado. E a assessoria pedagógica humanizada também apoia projetos paralelos da instituição, como uma campanha de planejamento financeiro com os responsáveis antes do fim do ano.
A pergunta para a próxima reunião
Antes de fechar o orçamento de 2027, vale levar uma pergunta só para a mesa:
“Se dezembro começasse amanhã, o dinheiro do 13º e das férias já estaria separado?”
Se a resposta for não, ainda dá tempo. Outubro é exatamente o mês para resolver isso.
Educar para transformar começa por dentro da própria escola.


